同样是在卖美债,为什么有的国家卖得气定神闲,有的国家却卖得满头大汗?这个问题,最近几个月被不少做外汇和宏观研究的朋友反复拿出来掰扯。
答案其实不复杂,但背后牵动的,是全球资金格局正在悄悄发生的一场结构性大转向。先说一个让华尔街集体头疼的数字——41万亿美元。
美国财政部长贝森特10月9日前后在公开场合亲口承认,美国联邦债务规模已经冲到这个量级附近。你要是觉得这个数字离普通人很远,不妨换个说法:过去不到两个月,美国政府平均每天往外借出去160多亿美元,相当于每24小时就能堆出一座中等城市的GDP。
而就在今年8月中旬,美债才刚刚迈过40万亿这道门槛。从40到41,用时不到60天,这个速度放在任何一个经济体身上,都够触目惊心的。
更有意思的是,面对这辆看起来已经没有刹车的债务重卡,两个最大的海外美债持有国——中国和日本,走出了两条截然相反的路。一个在悄悄"下车",另一个却被安全带死死卡住,想走都走不利索。
黄金入库增底气 中国储备换思路
9月末的一组数据在业内传得挺广:中国央行的黄金储备升至7747万盎司,当月净增约21吨。这是什么概念?
这是近三年来单月最大的购金量,而且已经是中国央行连续第23个月在增持黄金。从去年年底重启购金到现在,这条曲线几乎没停过,8月增18.5吨,7月增18吨,9月直接加码到21吨——越是金价高位震荡,越是买得坚决。
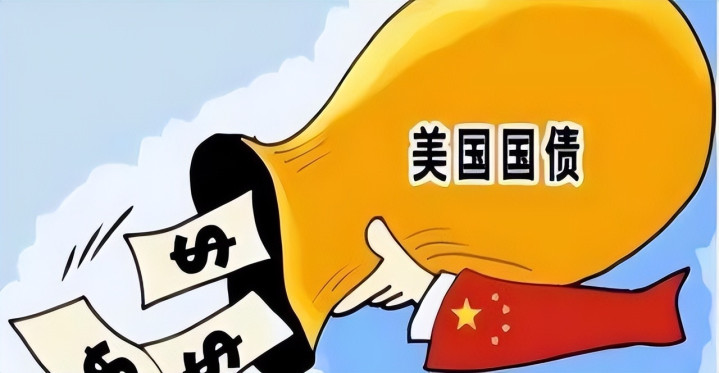
最受欢迎的配资平台和买金对应的另一头,是悄无声息地减持美债。按美国财政部10月中旬发布的TIC报告,截至7月末,中国手里的美债规模已经降到6180亿美元,环比继续减掉150多亿美元,刷新了2008年金融危机以来的最低点。
要知道,这个数字在2013年末曾一度逼近1.32万亿,十来年时间,整体仓位腰斩都不止。但身边一些做宏观研究的朋友反复强调一点:别把这事儿想成"中美金融对抗"的戏码,中国这波操作,远远没有那么火药味。
本质上,这是一次外汇储备结构的理性再平衡,核心逻辑只有四个字——不押单边。对大国而言,外汇储备就是家底,是应对国际收支波动、守住汇率、兜底金融风险的那块压舱石。
既然是家底,就不能全押在一个人身上,哪怕这个人曾经信用再好。2022年2月俄乌冲突爆发之后,俄罗斯约3000亿美元海外资产被西方冻结的那一幕,对全世界所有美元资产大户来说,都是一堂代价高昂的风险教育课。
原来被奉为"无风险资产"的那张纸,背后站的是一个可以随时翻脸的发行人。而黄金的好处就在于,它不认国旗、不认政党、不认哪位总统上台。
全球公认的"无国别信用资产",天然就是跨境结算和价值储藏的硬通货。央行连着快两年持续买金,看上去是储备动作,骨子里是在给人民币国际化埋信用锚——实体经济是底盘,黄金储备是信用,CIPS这些自主清算基础设施是动脉。
三样东西凑齐了,人民币走出去的腰板才真正硬得起来。这不是中国一家在动。
世界黄金协会的数据显示,2026年前八个月,全球央行累计净购金在170吨左右,波兰、乌兹别克斯坦都在加仓,连韩国央行都时隔13年重启了购金操作。储备资产"去单极化",已经从个别动作演化成一股明显的群体潮流。
汇市救火烧弹药 日本持债难脱身
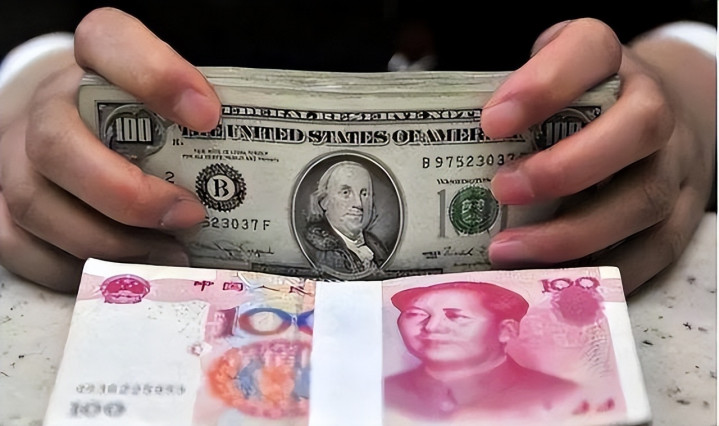
把镜头转到东京,画风完全就不一样了。同一份TIC报告显示,到7月末日本持有的美债规模降到1.1039万亿美元,比6月减少约128亿美元,这已经是日本连续第三个月在减仓,年内累计减持接近千亿美元。
乍一看,这节奏跟中国有点像。但只要再往下看一层,味道就全变了。
真正的引爆点,是今年7月30日到31日。美日时隔多年罕见地联手入场干预汇市,这是1998年以来美国首次直接协同买入日元,日本动用了接近14万亿日元级别的巨额资金。
这笔弹药从哪儿来?很大一部分,就是从抛售美债换来的美元现金。
日本8月末外汇储备单月骤降795亿美元以上,降幅6.2%,是2000年口径调整以来最大的月度跌幅,其中证券资产减少近880亿美元——市场普遍估算,这里头有相当比例来自美国国债。说白了,日本这几个月的"减持",不是战略转身,是在"卖资产救汇率"。
是日元跌得实在扛不住了,财务省被迫把压箱底的美债拿出来变现,用来托住汇市。那日本能不能像中国一样,干脆有节奏地减下去?
真做不到。原因很现实:日本是典型的出口导向型经济体,常年挂着巨额贸易顺差,企业赚回来的美元必须找地方放。
放眼全球,能承接万亿美元体量、还得保证流动性和基本收益的,掰着手指头数也就美债这一个池子。真要大规模清仓,第一个砸的是自己手里剩下的那上万亿存量——账面立马巨亏;第二个砸的是日元汇率——日元被动暴力升值,出口企业分分钟失去竞争力,整个日本经济本来就复苏乏力,根本经不起这一下。
更让日本尴尬的,是政治层面那层无形的绑定。美日同盟框架下,日本在安全、外交、乃至货币政策协调上都高度依赖美国。
元股证券:ygzq.hk手里这1万亿美债,看着像筹码,其实更像抵押品。美国可以通过通胀抬升、美元渐进贬值,一点点稀释这笔债的真实价值,而日本几乎没有办法把这笔持仓反过来变成谈判工具。
更多时候,日本的货币政策还得主动迎合美联储的节奏,哪怕这些配合对自身经济并不友好。今年日元汇率几次失守关键点位,背后就是日美利差长期倒挂的直接后果。
一句话概括日本的处境——想走走不掉,想留留得心惊肉跳。手里攥着的,与其说是宝贝,不如说是一个暂时还甩不出去的沉重包裹。
赤字滚雪越堆高 美元信用见松动
把视角再拉到41万亿这个数字本身,问题的根子,根本不在"借没借到钱",而在于美国自身财政收支的结构性塌陷。贝森特本人在公开场合都承认,美国正坐在"30年期国债这辆巴士"上向前冲,前面有悬崖,但谁也不确定还有多远。
常年居高不下的财政赤字,加上滚雪球般的利息支出,让美国政府彻底陷进了"借新债还旧债"的闭环里。美国国会预算办公室自己测算,2026财年净利息支出已经突破万亿美元大关,到2036年可能翻倍到2.1万亿,净利息占GDP比重会从3.3%升到4.6%。
这意思就是未来十年,光是还利息,就能吃掉美国政府相当一部分的腾挪空间。债务上限这个制度,在真实运行里早就名存实亡。
两党每次吵得鸡飞狗跳,最后结局都一样——继续抬高上限,把问题往后推。贝森特也说得明白,真正的财政整顿要等中期选举之后才有可能启动。
短期内,美债只能继续放量发行。供给压力叠加对信用的担忧,直接结果就是投资者要求更高的风险溢价,30年期美债收益率反复冲击5.3%这条心理红线。
为了压住长端,财政部9月初把单次回购规模从20亿美元翻倍到40亿美元,试图人工平抑收益率。但面对万亿级的净融资需求,这种打补丁的办法,杯水车薪。
外部需求的变化更值得警惕。截至2026年6月,外国投资者持有的美债约9.3万亿美元,官方和私人部门大致四六开。
官方买家整体偏谨慎,意味着更多发行压力正在转嫁给对冲基金这类高波动资金。一旦哪天出现类似2020年3月那种流动性闪崩,美联储还能不能再做一次"最终救火员",心里真的没谱。
当然,美元体系的惯性仍然很强。大宗商品定价、国际贸易结算、跨境清算,大头还是绕不开美元,各国外储里美元资产的占比也还稳居第一。
短期内想看到一个能全面接棒的新体系,不现实。但惯性不等于永恒。
越来越多国家开始主动分散储备、增持黄金、买入其他主权债、推进本币结算、搭建独立清算通道——这些细水长流的动作,正在一点点稀释美元的垄断地位。41万亿不是终点,只是债务雪球滚动过程中的一个刻度。
只要结构性的财政黑洞还在,雪球就会继续往下滚,美元信用被稀释的节奏配资炒股是否支持夜间委托,也只会越来越快。对我们自己来说,稳步调节美债持仓、持续增持黄金、推进人民币走出去,就是在给未来可能到来的风浪,提前打一道防波堤。真正值钱的东西,从来不是别人口中的"宝贝",而是你能攥在自己手里的那份主动权。
合规配资服务网提示:本文来自互联网,不代表本网站观点。